Guía
¿Cuánto puedo pedir prestado con un Plan Maduro del INVU?
Es la pregunta que casi todos me hacen primero. La respuesta corta: el monto de tu plan. Aquí te explico cómo se reparte entre ahorro y préstamo, qué significan los números del plan, cómo juntar planes si necesitas más y cuánto pagarías al mes.
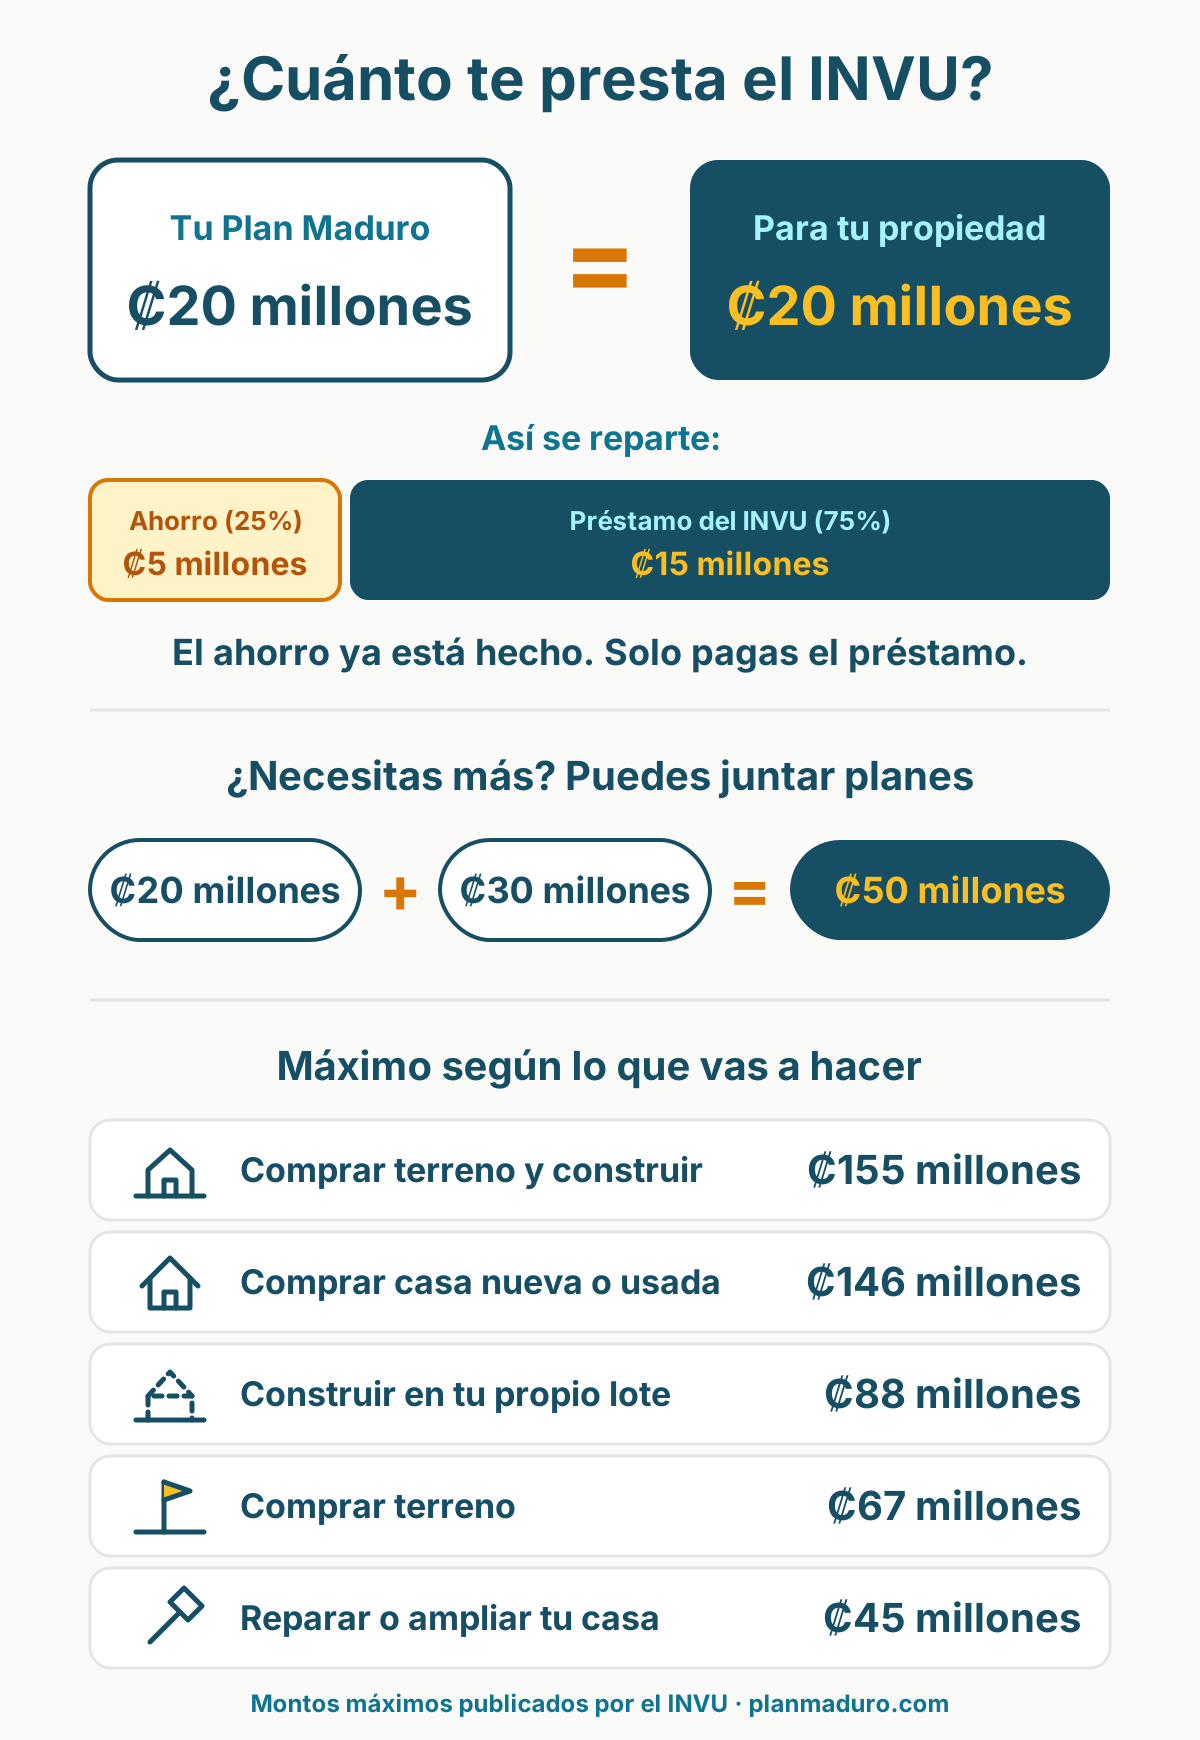
La respuesta corta: el monto de tu plan
Cada Plan Maduro tiene un monto. Ese monto es el dinero que tienes para tu propiedad. Un plan de ₡20 millones te da ₡20 millones para comprar, construir o lo que vayas a hacer.
Cuando escoges un plan, en realidad estás escogiendo con cuánto dinero cuentas. Si todavía no tienes claro qué es un Plan Maduro, empieza por esta guía y vuelve aquí.
Una parte ya está ahorrada
Ese dinero tiene dos partes:
- 25% es ahorro. Ya está hecho: es lo que se ahorró durante la etapa de ahorro del plan.
- 75% es el préstamo del INVU. Esto es lo único que pagas en cuotas.
En un plan de ₡20 millones: ₡5 millones son ahorro y ₡15 millones son préstamo. Tienes ₡20 millones para tu propiedad, pero solo le debes ₡15 millones al INVU.
¿Qué significan los números del plan?
Cada plan tiene dos números, como 4-7 o 10-12:
- El primero son los años de ahorro.
- El segundo son los años que tienes para pagar el préstamo.
Un Plan 4-7 se ahorra durante 4 años y el préstamo se paga en 7. Un Plan 10-12 se ahorra durante 10 años y el préstamo se paga en 12.
Con un Plan Maduro, los años de ahorro ya pasaron. A ti solo te toca el segundo número: los años para pagar.
¿Necesitas más? Puedes juntar planes
Si un solo plan no te alcanza, puedes sumar varios planes para la misma propiedad. Un plan de ₡20 millones más uno de ₡30 millones te dan un préstamo de ₡50 millones.
La suma tiene un techo: el máximo que el INVU permite para lo que vas a hacer.
El máximo según lo que vas a hacer
El INVU pone un monto máximo para cada uso del préstamo. No es lo mismo comprar un terreno que comprar una casa. El máximo por vivienda es ₡155 millones.
| Lo que vas a hacer | Máximo |
|---|---|
| Comprar terreno y construir | ₡155.000.000 |
| Comprar casa nueva o usada | ₡146.000.000 |
| Construir en tu propio lote | ₡88.000.000 |
| Comprar terreno | ₡67.000.000 |
| Reparar, ampliar o mejorar tu casa | ₡45.000.000 |
| Cancelar una hipoteca | Según el uso original |
Fuente: INVU — Planes de ahorro. Los montos los define el INVU y pueden cambiar.
Un ejemplo: si quieres comprar un terreno, el máximo es ₡67 millones. Aunque tengas planes por más, para esa compra el INVU te presta hasta ₡67 millones.
¿Cuánto pagaría al mes?
La cuota depende del monto del plan y de los años para pagar. Como referencia, por cada millón del plan se paga aproximadamente:
- Plan 4-7 (7 años para pagar): unos ₡11.320 al mes por millón.
- Plan 10-12 (12 años para pagar): unos ₡7.713 al mes por millón.
Con eso puedes hacer la cuenta tú mismo. Algunos ejemplos:
| Monto del plan | Plan 4-7 | Plan 10-12 |
|---|---|---|
| ₡1 millón | ₡11.320 | ₡7.713 |
| ₡20 millones | ₡226.400 | ₡154.260 |
| ₡50 millones | ₡566.000 | ₡385.650 |
| ₡100 millones | ₡1.132.000 | ₡771.300 |
Montos aproximados con la tasa fija del 7%. La cuota final la confirma el INVU al formalizar el crédito. Para planes 6-9 o 7-10, pregúntame la cuota exacta.
El Plan 4-7 tiene la cuota más alta, porque el préstamo se paga en 7 años. El Plan 10-12 se paga en 12 años: la cuota es más baja y le deja más aire al presupuesto de cada mes.
Y como la tasa es fija, esa cuota no sube con el mercado. Además, puedes hacer abonos extraordinarios sin penalidad desde el primer mes para bajarla después.
Un caso completo
Una familia quiere comprar una casa usada de ₡60 millones. Compran planes que suman ₡60 millones. Para comprar casa, el máximo es ₡146 millones, así que están dentro.
Tienen ₡60 millones para la casa. De eso, ₡15 millones son ahorro y ₡45 millones son el préstamo. Con un Plan 10-12, la cuota ronda los ₡462.780 al mes durante 12 años. Con un Plan 4-7, unos ₡679.200 al mes durante 7 años.
Aclaraciones importantes
- El avalúo también cuenta. Antes de prestar, el INVU manda a valorar la propiedad. El dinero del plan se puede usar hasta el 100% de ese valor, pero no más. Si la propiedad se valora por menos de lo que dice tu plan, solo puedes usar hasta el valor del avalúo. Por eso conviene conocer el avalúo antes de cerrar el precio con el vendedor.
- El INVU no revisa tu salario para decidir el monto. No pide orden patronal ni certificación de ingresos. La garantía es la propiedad, no la persona.
- Hay gastos al formalizar. El avalúo, el notario y la inscripción de la hipoteca. Esos gastos aparecen solo cuando decides usar el plan, no antes.
- Las cuotas de este artículo son aproximadas. La cuota final la confirma el INVU.
En resumen
Con un Plan Maduro tienes para tu propiedad el monto completo del plan. El 25% ya está ahorrado y el 75% es el préstamo que pagas en cuotas. Si necesitas más, puedes juntar planes, hasta el máximo que el INVU fija para lo que vas a hacer (₡155 millones por vivienda).
El primer paso es saber qué vas a hacer y cuánto necesitas. Con eso, escoger el plan es sencillo.
Preguntas frecuentes sobre el monto del préstamo
- ¿Cuánto me presta el INVU con un Plan Maduro?
- Tienes para tu propiedad el monto completo de tu plan. En un Plan Maduro de ₡20 millones, el 25% (₡5 millones) es ahorro que ya está hecho y el 75% (₡15 millones) es el préstamo del INVU. Solo pagas el préstamo.
- ¿Qué significan los números de un plan, como 4-7 o 10-12?
- El primer número son los años de ahorro y el segundo, los años para pagar el préstamo. Un Plan 4-7 se ahorra 4 años y se paga en 7. Con un Plan Maduro el ahorro ya está hecho: solo te quedan los años para pagar.
- ¿Cuál es el máximo que presta el INVU por vivienda?
- ₡155 millones por vivienda. Ese es el tope más alto y aplica a la compra de terreno con construcción. Las otras finalidades tienen topes menores.
- ¿Puedo juntar dos o más planes para pedir más?
- Sí. Puedes sumar varios planes para la misma propiedad. Por ejemplo, un plan de ₡20 millones y otro de ₡30 millones te dan ₡50 millones. La suma no puede pasar el máximo para lo que vas a hacer ni los ₡155 millones por vivienda.
- ¿El INVU presta el 100% del valor de la propiedad?
- El dinero del plan se puede usar hasta el 100% del avalúo, que es el valor que el INVU le da a la propiedad. Si la propiedad cuesta más que el avalúo o más que tu plan, la diferencia la pones tú.
- ¿El INVU revisa mi salario para decidir cuánto me presta?
- No. El INVU no pide orden patronal ni certificación de ingresos. El monto lo define tu plan, y la garantía del préstamo es la propiedad.
- ¿Cuánto pago al mes por cada millón?
- Como referencia, por cada millón del plan: en un Plan 4-7 (7 años para pagar) la cuota ronda los ₡11.320 al mes, y en un Plan 10-12 (12 años) ronda los ₡7.713. Son montos aproximados con la tasa fija del 7%. La cuota final la confirma el INVU al formalizar el crédito.
- ¿Puedo bajar la cuota después de formalizar?
- Sí. Puedes hacer abonos extraordinarios desde el primer mes, sin penalidad, para bajar la cuota o acortar el plazo.
Sigue leyendo
- Plan Maduro
¿Qué es exactamente un Plan Maduro del INVU?
De dónde sale, qué recibes cuando compras uno y cómo funciona el traspaso.
- Guía general
¿Qué son los planes del INVU? Sistema de Ahorro y Préstamo en Costa Rica
El panorama completo del sistema: sus dos etapas, las modalidades de plan y las tres formas de entrar.
¿Cuánto te alcanza a ti?
Cuéntame qué quieres hacer y cuánto vale la propiedad. Te digo qué plan te sirve y cuánto pagarías al mes. Sin compromiso.
Hablar con Humberto por WhatsApp